La stessa percentuale per chi guadagna 15 mila euro e per chi ne dichiara 80 mila, oppure aliquote che crescono con il reddito. Un’esenzione che protegge fino a 25 mila euro, un’altra che si ferma a 7 mila, altrove nessuna soglia indicata. Da Regione a Regione, da Comune a Comune, il fisco locale può cambiare anche molto, con effetti concreti sul reddito disponibile di lavoratori e pensionati.
A fotografare questa frammentazione è uno studio di quest’anno della Uil, che raccoglie le aliquote delle addizionali regionali e comunali all’Irpef. Ma il tema non è soltanto quanto si paga, è anche come viene distribuito il prelievo fra contribuenti con capacità economiche diverse.
Le addizionali si aggiungono all’Irpef nazionale e vengono calcolate sul reddito imponibile, una grandezza da distinguere dalla retribuzione lorda. Lo studio mette a confronto sistemi molto diversi: aliquote uniche, prelievi articolati per scaglioni e soglie di esenzione.
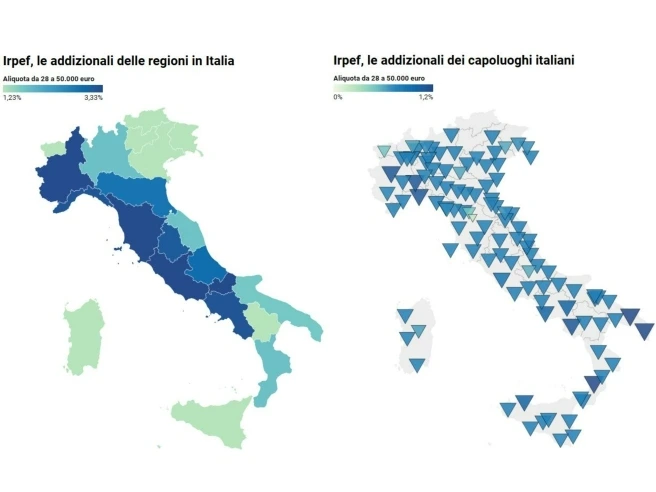
Sul versante regionale, le tabelle riportano un’aliquota unica dell’1,23% in Basilicata, Sardegna, Sicilia, Valle d’Aosta e Veneto; in Calabria la percentuale è dell’1,73%. La Lombardia adotta invece quattro aliquote: 1,23% fino a 15 mila euro, 1,58% sulla fascia successiva fino a 28 mila, 1,72% tra 28 mila e 50 mila e 1,73% oltre 50 mila. In Piemonte le percentuali indicate per gli stessi scaglioni sono, rispettivamente, 1,62%, 2,68%, 3,31% e 3,33%.
Attenzione: le percentuali crescono per scaglioni, ogni aliquota si applica soltanto alla parte di reddito compresa nella relativa fascia, non all’intero imponibile.
La distinzione è essenziale anche per leggere le disparità territoriali. Una percentuale massima più elevata non basta a stabilire quanto versi un contribuente: occorre conoscere tutti gli scaglioni e le eventuali agevolazioni applicabili.
Alla componente regionale si somma quella comunale, con ulteriori differenze. Nei prospetti Uil, Milano applica un’aliquota unica dello 0,8%, con esenzione fino a 23 mila euro di imponibile; Roma lo 0,9%, con esenzione fino a 14 mila euro. Firenze si distingue per lo 0,2% e una soglia di esenzione di 25 mila euro. A Bologna l’aliquota è dello 0,8%, con esenzione fino a 15 mila euro; a Napoli è dell’1%, con esenzione fino a 12 mila.
Torino adotta invece un sistema per scaglioni: lo 0,8% fino a 28 mila euro, l’1,1% sulla quota fra 28 mila e 50 mila e l’1,2% oltre 50 mila, con esenzione fino a 11.790 euro. A Bolzano e Trento lo studio indica che l’addizionale comunale non è applicata.
Anche all’interno della stessa regione, però, la protezione dei redditi più bassi può cambiare sensibilmente. In Lombardia, per esempio, la soglia di esenzione riportata per Milano è di 23 mila euro, quella di Lecco di 17 mila, quella di Brescia di 13 mila e quella di Varese di 8 mila. Per Bergamo il prospetto indica un’aliquota unica dello 0,8%, senza una soglia di esenzione comunale. Il confronto fra percentuali, dunque, racconta soltanto una parte della storia: l’altra è il livello di reddito dal quale il Comune comincia a chiedere il pagamento.
Un passaggio dello studio riguarda proprio il funzionamento delle esenzioni. La soglia, spiega la Uil, generalmente non è una franchigia: superato il limite, l’addizionale si applica all’intero imponibile, non soltanto alla parte eccedente. È un meccanismo che può produrre un salto nel prelievo anche in presenza di un incremento minimo del reddito. Il documento invita inoltre a leggere le delibere comunali, perché una percentuale dello zero riportata in tabella può rappresentare una semplice esenzione oppure, più raramente, un vero scaglione a tassazione nulla.
La denuncia del sindacato riguarda il rischio che questa struttura attenui la progressività complessiva del sistema fiscale. Dove viene applicata un’aliquota unica, una volta superata l’eventuale esenzione, la percentuale richiesta resta uguale per redditi molto diversi. Il prelievo è proporzionale, ma secondo la Uil il sacrificio pesa maggiormente sulla possibilità delle fasce medio-basse di sostenere le spese essenziali. Lo studio riconosce che la progressività deve caratterizzare il sistema tributario nel suo insieme, non necessariamente ogni singola imposta; sostiene però che addizionali poco differenziate possano riassorbire parte della redistribuzione operata dal fisco nazionale.
«Occorrerebbe introdurre criteri minimi obbligatori di progressività anche per le addizionali territoriali», afferma Biondo. La richiesta comprende scaglioni coerenti con quelli nazionali, soglie di esenzione uniformi e realmente efficaci per i redditi bassi e meccanismi di perequazione più forti fra territori. Per il sindacato, il finanziamento dei servizi pubblici deve essere garantito senza comprimere ulteriormente i redditi più fragili. È qui che le differenze fra aliquote diventano una questione di equità: quanto resta a disposizione di una famiglia dipende anche dalle regole fiscali del territorio in cui vive.
17 ott 2026 | 08:05